欧洲杯体育同比擢升1.56个百分点-开云「中国内陆」官方网站 更高效、更智能、更环保
8月28日晚间,市值超2000亿元的光伏逆变器及储能龙头阳光电源(300274.SZ)透露2026年半年度敷陈。公司营业收入309.12亿元欧洲杯体育,同比下降28.99%;包摄于上市公司股东的净利润52.59亿元,同比下降32.01%。
公司以为,净利润同比下降主要系收入界限下降。
拆分季度来看,2026年第一季度,公司已毕净利润22.91亿元,第二季度已毕净利润29.67亿元,据此打算,公司第二季度净利润环比增长29%,盈利端呈现环比建立态势。
公司营收净利双降,但毛利率逆势擢升。敷陈期内,公司已毕毛利率35.92%,同比擢升1.56个百分点,主要系公司产物结构优化。
记者持重到,公司逆变器及储能系统业务的毛利发扬分化。细化来看,公司光伏逆变器等电力电子治疗开辟业务毛利率为42.72%,较上年同期擢升6.98个百分点,储能系统业务毛利率为32.43%,较上年同期回落7.49个百分点。公司暗意,储能毛利率主要受碳酸锂价钱波动、汇率波动及市麇集构影响。
阳光电源在财报均分析,国内光伏市集因收益率下滑,部分区域因消纳压力暂缓新增并网审批、特高压建设冷静等要素影响,短期光伏装机同比下滑,但国外光伏市集保执稳步增长态势。储能方面,在公共可再纯真力渗入率进一步擢升、收益机制逐渐完善、AIDC配储等要素运转下,公共储能需求接续保执增长态势。
凭据第三方机构数据,敷陈期内,公共新增光伏装机177GWac,同比下降43%;公共锂电储能装机容量140GWh,同比增长30%。
另外从区域结构来看,国外业务已成为阳光电源的完竣中枢营收开始,本年上半年其国外市集营收占比进一步擢升。
2026年上半年欧洲杯体育,公司国外地区(含港澳台)收入226.90亿元,同比下降10.59%,但营收占比从58.30%大幅擢升至73.40%;中国大陆收入82.22亿元,同比减少54.71%,占比降至26.60%。
业务布局上,公司除光伏逆变器、储能系统等传统新动力电源开辟研产销,也在鼓励 AIDC(东说念主工智能数据中心)电源业务,布局固态变压器等面向算力场景的电源产物及惩办决策。敷陈期内,公司与东阳光、中联数据签署策略配合暨框架采购契约,并联袂阿里云成立“绿色Token聚拢更始中心”。
值得持重的是,在半年报经管层商榷与分析的风险领导部分,政策与地缘买卖风险为首个被说起的风险点。
阳光电源暗意,比年来,地缘政事博弈加重,部分国度可能出台针对中国新动力产物的买卖适度法子,如加征罕见关税、成就原土化采购比例门槛等条件,公司可能面对老本压力与准入难度。
同期,新动力行业的市集空间和发展节拍受列国政府撑执政策的强度与贯穿性影响较大。若部分国度大幅削减或提前休止对光伏、风电、储能等领域的补贴、税收优惠、可再纯真力配额或并网保险等政策,将径直箝制当地市集需求,降速面目投资程度。
此外,公司还领导,若出现电板产物升值税出口退税率下调、征收蓦然税等政策变动,也会带来产物毛利率下行的潜在风险。
二级市集方面,本年以来公司股价举座承压,岁首于今累计下落42.61%。昨日阳光电源股价跌超12%,股价跌破百元;放手本日收盘,股价微跌1.16%至97.69元/股。
举报 第一财经告白配合,请点击这里此内容为第一财经原创,著述权归第一财经统共。未经第一财经籍面授权,不得以任何面目加以使用,包括转载、摘编、复制或建立镜像。第一财经保留根究侵权者法律背负的权力。如需获取授权请关连第一财经版权部:[email protected] 文章作家
陆如翊
有关阅读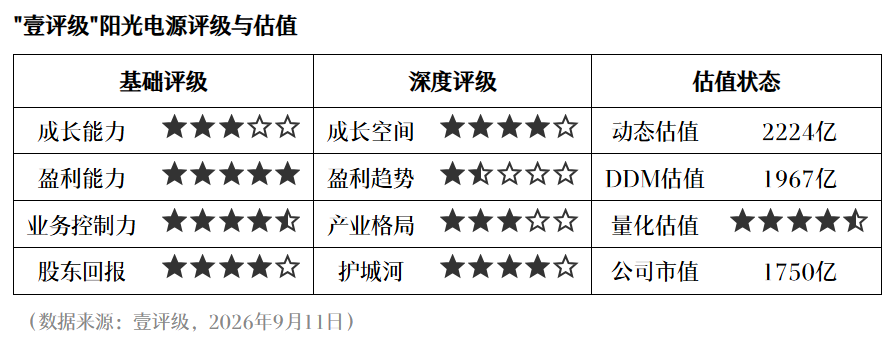 壹评级:阳光电源光储产物提价,老本传导有望助推盈利建立
517 09-14 09:24 结构性多余风险突显,业内称储能电芯异日数年或迎产能出清
业内东说念主士对记者暗意,跟着落伍产能的有序出清,新一代电板产能供给将更好匹配市集试验需求。
20760 09-07 17:36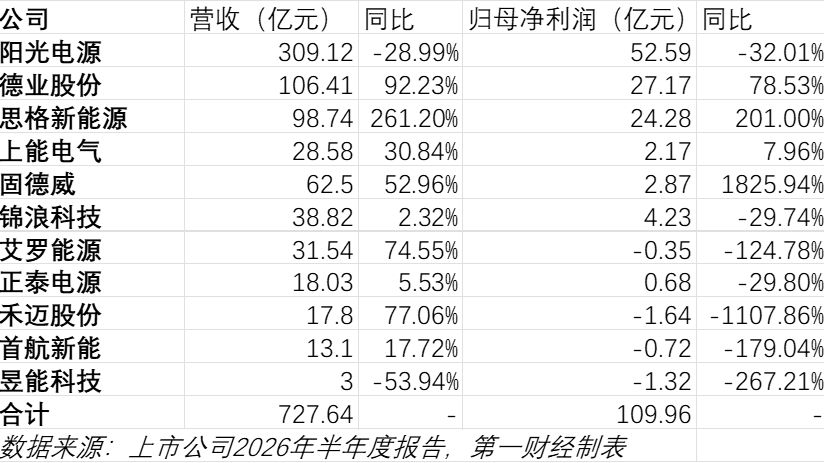 事迹分化远超“二八定律”,逆变器储能行业利润网络于这几家
阳光电源、德业股份和想格新动力上半年共计已毕净利润104.04亿元,占11家逆变器储能企业总利润的95.4%。
14591 09-03 23:33 储能龙头阳光电源市值跌破2000亿元!FCC政策扰动后,经管层更新好意思国市集谋略
阳光电源经管层称,永久看,在地缘政事波动的布景下,好意思国业务量会逐渐有些萎缩,公司现在不会考虑好意思邦土产货化建厂。
9228 08-31 13:52 半年清点|想格新动力上半年净利翻番,超或者营收来自这两大市集
2026年上半年,公共储能系统出货量303.40GWh,同比增长超或者。
26495 08-25 15:55 一财最热 点击关闭